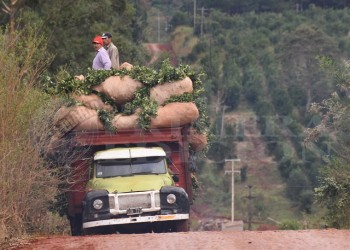
El sector yerbatero atraviesa una situación crítica que quedó reflejada en un dato contundente: durante el primer semestre de 2026, el productor primario captó en promedio apenas el 13,3% del precio final que pagó el consumidor por un kilo de yerba mate, la proporción más baja desde 2019. Así lo revela el más reciente informe del Centro de Economía Política Argentina (CEPA), basado en datos del Instituto Nacional de la Yerba Mate (INYM), el INDEC y otras fuentes del sector.
La relación se calcula comparando el valor de los aproximadamente tres kilos de hoja verde necesarios para elaborar un kilo de yerba con el precio de góndola. En junio, cuando el valor máximo informado para la materia prima fue de $280 por kilo, la participación del productor alcanzó el 16,1%; sin embargo, el promedio de los primeros seis meses se mantuvo en 13,3%.
Este medio ya había alertado en febrero sobre este deterioro: en diciembre de 2025 la participación del productor había caído al 11% del precio final, el registro más bajo desde 2019. En junio, CEPA calculó que en marzo de 2026 esa relación era del 13,1%. El nuevo informe permite ahora evaluar el comportamiento de todo el semestre.
La brecha se hace aún más evidente al analizar la evolución desde diciembre de 2023. En aquel momento, el productor percibía $210 por kilo de hoja verde y el kilo de yerba en góndola promediaba $2.794,40. Para junio de este año, esos valores habían pasado a $280 y $5.210,60, respectivamente.
En términos nominales, el precio de la materia prima aumentó solo 33,3%, mientras que el producto terminado subió 86,5%. CEPA calcula además que, ajustado por inflación, el valor recibido por la hoja verde quedó 60,2% por debajo del equivalente de diciembre de 2023, mientras que el precio al consumidor quedó 44,3% por debajo.
A partir de esa diferencia, el centro de estudios sostiene que el principal deterioro se concentró en el eslabón primario de la cadena y atribuye parte de esa dinámica a la mayor capacidad de negociación y concentración de secaderos e industrias.
El informe vincula el proceso con la desregulación introducida por el DNU 70/2023, que eliminó facultades del INYM vinculadas a la fijación de precios y a la regulación de la oferta. CEPA recuerda, no obstante, que una medida judicial suspendió parte de esas disposiciones y que el expediente permanece en la Corte Suprema sin movimientos desde junio de 2024.
La distancia entre el precio de venta y el costo de producción constituye otro de los puntos centrales del estudio. Una actualización de la grilla del INYM difundida en julio ubicó en $473,70 el costo de producir un kilo de hoja verde, sin incorporar impuestos ni rentabilidad empresaria. Frente a un valor máximo de $280 registrado en junio, la diferencia asciende a $193,70 por kilo.
CEPA expresa esa brecha como el equivalente al 69,2% de lo que efectivamente recibe el productor.
La problemática de los precios por debajo de los costos tampoco es nueva. La semana pasada, distintas organizaciones yerbateras entregaron a Presidencia un documento en el que denunciaron valores de entre $180 y $285 por kilo y advirtieron que, en numerosos casos, representan aproximadamente la mitad del costo productivo.
A la baja rentabilidad se suma la modalidad de pago. Según el relevamiento, los productores cobran aproximadamente la mitad al momento de entregar la materia prima y el resto mediante pagos a 30, 60, 90 y hasta 120 días, situación a la que se agrega el incremento de cheques rechazados.
El deterioro de los márgenes comenzó también a trasladarse al volumen producido. Durante el primer semestre ingresaron a los secaderos 417,5 millones de kilos de hoja verde, 7,2% menos que en igual período de 2025 y 25,9% por debajo de 2024, año en que la actividad había alcanzado el mayor nivel reciente. El volumen quedó además 11% por debajo del promedio de los siete primeros semestres comprendidos entre 2019 y 2025.
Los datos posteriores muestran que la tendencia no se revirtió. Entre enero y julio se procesaron 568,9 millones de kilos, 71,5 millones menos que en igual período del año pasado, lo que implica una caída del 11,2%. Solo durante julio ingresaron alrededor de 151,3 millones de kilos, un 20,6% menos que en el mismo mes de 2025.
En agosto, este medio informó que la cosecha acumulada se había desplomado 11% y que la baja no encontraba un correlato equivalente en la demanda interna.
El informe incorpora además un dato de particular interés para Misiones. Durante el primer semestre, la provincia concentró el 80% del ingreso total de hoja verde, su participación más baja de los últimos cinco años. En 2022 había representado el 90,6%, luego descendió al 87,3% en 2023, al 86,7% en 2024 y al 82,6% en 2025.
Corrientes recorrió el camino inverso y alcanzó en 2026 el 20% de participación, frente al 9,4% que tenía cuatro años antes. Dentro de Misiones, el noroeste fue la única región que incrementó la cosecha respecto de 2024, con una mejora del 24,1%.
La diferencia se vuelve relevante cuando se observa la estructura industrial: Misiones posee 86 operadores entre pymes, cooperativas y empresas familiares, mientras Corrientes concentra esa etapa en apenas seis compañías.
CEPA también pone el foco en la concentración industrial. Los diez principales actores explican 76,8% de la producción salida de molino, mientras los tres primeros reúnen el 49,5%. Se trata de Cooperativa Colonia Liebig, Las Marías y La Cachuera.
En el ranking correspondiente a junio, Colonia Liebig -con Playadito, Liebig Original y Yemaypé- concentró el 22% de las salidas de yerba envasada. Las Marías -Taragüi, Unión, La Merced y Mañanita- alcanzó el 18%, mientras La Cachuera, fabricante de Amanda, reunió otro 9%. Más atrás aparecen CBSé con 7%, Rosamonte con 5%, Aguantadora, Cruz de Malta, Piporé y Verdeflor con 3% cada una y Romance con 2%. El resto de las empresas reúne el 23%.
Para CEPA, esta estructura facilita que los actores de mayor tamaño puedan absorber costos y sostener precios comerciales mientras trasladan parte del ajuste hacia la materia prima.
Del otro lado de la cadena, el mercado doméstico muestra una evolución bastante menos pronunciada que la caída de la cosecha. En 2025 se habían comercializado internamente 266,8 millones de kilos, 3,1% más que durante 2024, aunque todavía 6,5% por debajo de 2023.
Durante el primer semestre de este año, el consumo bajó solamente 0,7% interanual, de 138,3 a 137,3 millones de kilos. Junio cerró con 23,5 millones de kilos comercializados, 9,5% por encima del mismo mes del año pasado.
La media móvil de doce meses muestra, sin embargo, que la recuperación observada desde finales de 2024 perdió impulso y que el consumo todavía permanece 5,7% por debajo de noviembre de 2023.
El comercio exterior presenta otro escenario de contrastes. Las importaciones habían crecido con fuerza luego de las medidas adoptadas en 2024 para reducir cargas sobre el ingreso de determinados productos y materias primas. Ese año alcanzaron 11,9 millones de kilos, 80,7% más que en 2023.
En el primer semestre de 2026 bajaron 30,1% respecto del mismo período de 2025, aunque todavía quedaron 163,1% por encima de 2023. Prácticamente la totalidad -99,9%- correspondió a yerba mate molida. Brasil explicó el 65,8% y Paraguay el 34,2%.
Pese al fuerte crecimiento registrado desde 2023, CEPA relativiza el peso actual de las importaciones: durante los primeros seis meses del año equivalieron al 3,3% de la producción molida nacional, por lo que el organismo considera que hoy el principal problema de la cadena pasa por los precios y la rentabilidad del productor.
Contexto:
La yerba mate es un cultivo emblemático de la región mesopotámica argentina, con Misiones y Corrientes como principales productoras. Históricamente, el sector enfrentó recurrentes crisis de precios y problemas de rentabilidad para los productores primarios. La desregulación de la actividad yerbatera, impulsada a través del DNU 70/2023, buscó reducir la intervención estatal en la fijación de precios y la regulación de la oferta, en línea con una política de mayor libertad económica. Sin embargo, medidas judiciales suspendieron parcialmente esas disposiciones, y el tema sigue en debate.

Leave a comment